日本のショッピングセンター(SC)のテナント構成は、今後10年間で大きく変化する可能性があります。
これまでのSCでは、ファッション、雑貨、飲食、食品などの「モノを売るテナント」が中心でした。
しかし、人口減少・高齢化、EC市場の拡大、共働き世帯の増加、健康志向の高まりなどによって、SCに求められる役割は変わりつつあります。
2025年末時点で、日本国内のSCは3,013施設、総テナント数は164,545店舗となっています。業種別では、物販が61.0%、飲食が18.2%、サービスが20.8%となっており、サービス系テナントの構成比は2020年の19.9%から上昇しています。
出典:一般社団法人 日本ショッピングセンター協会「SC白書/全国のSC数・概況」
また、2024年の国内BtoC-EC市場規模は26.1兆円、EC化率は9.8%まで拡大しています。ECで購入できる商品が増えるほど、リアルなSCには「わざわざ行く理由」がより重要になります。
さらに、2025年9月時点で65歳以上人口は3,619万人、総人口に占める割合は29.4%と過去最高となっています。
こうした社会変化を踏まえると、今後のSCでは「モノを売るテナント」だけではなく、生活・健康・体験・サービスを提供するテナントの重要性が高まると考えられます。
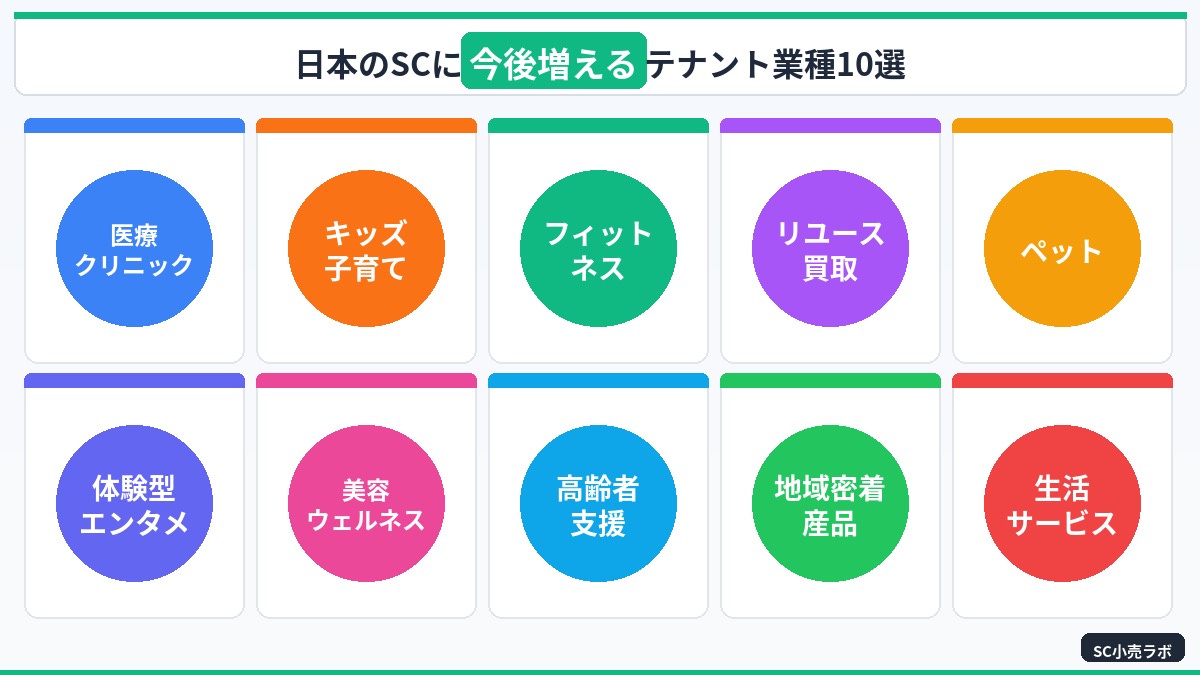
本記事では、SC小売ラボが今後の日本のSCで増える可能性が高いと考えるテナント業種を10業種に整理します。
1.医療・クリニック
今後のSCで特に重要性が高まると考えられるのが、医療・クリニックです。
具体的には、
- 内科
- 小児科
- 皮膚科
- 眼科
- 歯科
- 整形外科
- 婦人科
- メンタルクリニック
- 調剤薬局
などです。
医療テナントの最大の特徴は、定期的な来館目的をつくれることです。
ファッションや雑貨は「欲しい商品があるとき」に来館するのに対して、クリニックは診察や治療のために継続的な来館が発生します。
また、高齢化が進む日本では、生活圏内で医療・健康サービスを利用できること自体の価値が高まります。
65歳以上人口が総人口の29.4%を占める現在、SCを単なる買い物施設ではなく、地域の生活インフラとして活用する考え方が重要になります。
SCにおける役割
| 項目 | 評価 |
|---|---|
| 集客力 | ★★★☆☆ |
| 来館頻度 | ★★★★★ |
| 日常利用 | ★★★★★ |
| 回遊性 | ★★★☆☆ |
| 差別化 | ★★★★☆ |
| 将来性 | ★★★★★ |
医療テナントは「大型集客テナント」というより、SCの生活インフラ化を進めるテナントとして重要になります。
2.キッズ・子育て関連
2つ目は、キッズ・子育て関連です。
具体的には、
- 屋内キッズパーク
- 子ども向けアミューズメント
- ベビー用品
- 子ども服
- 子ども向け教室
- 保育・託児
- 幼児教育
- 写真スタジオ
- 子育て支援サービス
などです。
特に重要なのが、「子どもを連れてSCに来る理由」をつくるテナントです。
ECでは、
- 遊ぶ
- 体験する
- 学ぶ
- 人と交流する
といった価値を完全に代替することはできません。
そのため、キッズ関連テナントはEC化が進むほど、SCにとって重要な存在になる可能性があります。
また、キッズ施設は親子での滞在時間を伸ばしやすく、
キッズ施設 → 飲食 → 買い物 → イベント
という回遊をつくることもできます。
SCのリーシングでは、単純な店舗数ではなく、ファミリー客の来館目的と滞在時間をどのように増やすかという視点が重要になります。
3.フィットネス・スポーツ・ウェルネス
3つ目は、フィットネス・スポーツ関連です。
例えば、
- 24時間ジム
- 総合型フィットネスクラブ
- 女性向けフィットネス
- ヨガ
- ピラティス
- パーソナルトレーニング
- スポーツスクール
- スポーツ体験施設
- リラクゼーション
などです。
フィットネスの大きな特徴は、来館頻度が高いことです。
ファッション店舗のように月1回程度の利用ではなく、週に複数回利用する顧客を獲得できる可能性があります。
そのため、
高頻度来館テナント
としてSCの集客基盤を強化できます。
特に、
フィットネス+食品スーパー+ドラッグストア+飲食
という組み合わせは、生活密着型SCとの相性が良いと考えられます。
今後は「スポーツ用品を売る店舗」だけではなく、実際に運動・健康づくりを体験できるテナントが増える可能性があります。
4.リユース・買取専門店
4つ目は、リユース・買取関連です。
例えば、
- ブランド品買取
- 衣料品リユース
- 家具・家電リユース
- トレーディングカード
- ホビー
- 金・貴金属
- 本・ゲーム
- 子ども用品
- スポーツ用品
などです。
リユース業態の特徴は、ECとの競争だけではなく、リアル店舗ならではの「売るための来館」を生み出せることです。
例えば、
「商品を買う」
だけではなく、
「不要になった商品を売る」
という新しい来館目的をつくれます。
経済産業省の調査では、2024年のCtoC-EC市場規模は2兆5,269億円と推計されています。二次流通市場の拡大は、リユース業態にとっても重要な市場環境です。
SC側から見ると、
買う → 使う → 売る
という循環を施設内につくれる点も魅力です。
特に、
- キッズ用品
- トレーディングカード
- ブランド品
- スポーツ用品
- 衣料品
などはSCとの相性が良い分野です。
5.ペット関連
5つ目は、ペット関連です。
今後のSCでは、
- ペットショップ
- トリミング
- ペットホテル
- 動物病院
- ペット用品
- ペット同伴型飲食
- ドッグラン
- ペットイベント
などの複合化が進む可能性があります。
重要なのは、ペットを単なる「商品」ではなく、生活者の暮らしを構成する存在として捉えることです。
ペット関連は、物販だけでなく、
医療 × 美容 × 飲食 × 体験
へ広げることができます。
例えば、
「動物病院+トリミング+ペット用品+ドッグラン」
という組み合わせなら、ペットを飼っている顧客の複数の来館目的を一つの施設に集約できます。
また、SCの屋外広場やイベントスペースとの相性も良く、
ペットイベント+飲食+物販
といった新しい集客コンテンツにも発展できます。
6.体験型エンターテインメント
今後のSCで特に重要になるのが、体験型エンターテインメントです。
例えば、
- 大型アミューズメント
- 屋内アスレチック
- VR
- eスポーツ
- ボルダリング
- 脱出ゲーム
- トランポリン
- 子ども向け体験施設
- アート・ものづくり体験
- イベント型施設
などです。
背景にあるのがEC市場の拡大です。
2024年の国内BtoC-EC市場規模は26.1兆円、EC化率は9.8%まで上昇しています。
ECで購入できる商品が増えるほど、リアルなSCには、
「なぜここまで来るのか」
という来館理由が必要になります。
そこで重要になるのが、
ECでは提供しにくい体験価値
です。
今後のSCでは、
「買うために行く」
だけではなく、
「遊ぶために行く」
「体験するために行く」
「人と会うために行く」
という来館目的を増やすことが重要になります。
7.美容・ウェルネス・リラクゼーション
7つ目は、美容・ウェルネス関連です。
例えば、
- 美容室
- メンズ美容
- アイラッシュ
- ネイル
- エステ
- 脱毛
- リラクゼーション
- 鍼灸
- 整体
- 美容医療
などです。
美容関連の強みは、継続利用による高頻度来館をつくりやすいことです。
「商品を購入する」という一度きりの消費ではなく、
「毎月通う」
という利用行動を生み出せます。
さらに今後は、美容単体ではなく、
美容+健康+運動+リラクゼーション
という「ウェルネス」領域でのテナントミックスが重要になる可能性があります。
例えば、
フィットネス → 美容 → リラクゼーション → 飲食
という回遊をつくることで、SC全体の滞在価値を高めることができます。
8.高齢者向け生活支援・介護関連
8つ目は、高齢者向けサービスです。
例えば、
- 介護相談
- デイサービス
- リハビリ
- 福祉用具
- シニア向けフィットネス
- 補聴器
- 眼鏡
- 健康相談
- 訪問介護サービスの拠点
- シニア向け教室
などです。
総務省統計局によると、2025年9月時点で65歳以上人口は3,619万人、総人口に占める割合は29.4%です。
この人口構造を考えると、今後のSCでは高齢者の生活を支える機能が重要になります。
特に郊外SCでは、
買い物+医療+健康+介護+交流
を一つの施設内で提供することに大きな意味があります。
SCが、
「ショッピングセンター」から「地域生活支援センター」へ
進化する可能性があるわけです。
9.地域密着型・地域産品・食品専門店
9つ目は、地域密着型テナントです。
例えば、
- 地元飲食店
- 地域食品
- 地産品
- 地元ベーカリー
- 地域ブランド
- クラフト
- 地元企業のアンテナショップ
- 地域の観光産品
- 地域特産品の専門店
などです。
ECによって全国の商品を簡単に購入できる時代だからこそ、リアルSCでは、
「その地域でしか買えないもの」
が差別化要素になります。
特に地方SCでは、全国チェーンだけを並べると競合施設との差別化が難しくなります。
そこで、
地域性 × 食 × 体験
を組み合わせることが重要になります。
例えば、
「地域食品+飲食+マルシェ+イベント」
という構成にすれば、SCを地域交流の場として活用できます。
今後のSCリーシングでは、全国チェーンの誘致だけではなく、地域の有力事業者をテナントミックスに組み込むことも重要になるでしょう。
10.生活サービス・修理・便利サービス
10番目は、生活サービスです。
例えば、
- スマートフォン修理
- 靴・バッグ修理
- 洋服リフォーム
- 鍵
- クリーニング
- 宅配
- 印刷
- 家事代行
- ハウスクリーニング受付
- 各種相談サービス
などです。
ECやオンラインサービスが普及すると、逆にリアル店舗では、
「ネットでは完結しないサービス」
の価値が高まります。
日本ショッピングセンター協会のデータを見ると、サービス系テナントの構成比は2020年の19.9%から2025年には20.8%へ上昇しています。
これはSCのテナント構成が少しずつ、
物販中心 → サービスを含む生活支援型
へ変化していることを示す一つの材料です。
出典:一般社団法人 日本ショッピングセンター協会「SC白書/全国のSC数・概況」
今後増える10業種を比較
ここまでの10業種を、SCリーシングの視点から整理すると以下のようになります。
| 業種 | 集客力 | 来館頻度 | EC代替困難性 | 滞在時間 | 将来性 |
|---|---|---|---|---|---|
| 医療・クリニック | ★★★ | ★★★★★ | ★★★★★ | ★★★ | ★★★★★ |
| キッズ・子育て | ★★★★★ | ★★★★☆ | ★★★★★ | ★★★★★ | ★★★★★ |
| フィットネス・スポーツ | ★★★★☆ | ★★★★★ | ★★★★★ | ★★★★☆ | ★★★★★ |
| リユース・買取 | ★★★★☆ | ★★★☆☆ | ★★★★☆ | ★★★ | ★★★★★ |
| ペット | ★★★★☆ | ★★★★☆ | ★★★★★ | ★★★★☆ | ★★★★★ |
| 体験型エンタメ | ★★★★★ | ★★★☆☆ | ★★★★★ | ★★★★★ | ★★★★★ |
| 美容・ウェルネス | ★★★★☆ | ★★★★★ | ★★★★★ | ★★★★☆ | ★★★★★ |
| 高齢者支援 | ★★★☆☆ | ★★★★★ | ★★★★★ | ★★★ | ★★★★★ |
| 地域密着・地域産品 | ★★★★☆ | ★★★☆☆ | ★★★★★ | ★★★★☆ | ★★★★☆ |
| 生活サービス | ★★★☆☆ | ★★★★☆ | ★★★★★ | ★★★ | ★★★★★ |
※上表の星評価は、公開統計そのものではなく、SC小売ラボによるSCリーシング上の独自評価です。
「増える業種」と「SCが誘致すべき業種」は違う
ここで重要なのは、
「今後増える業種=すべてのSCが誘致すべき業種」ではない
ということです。
例えば、ある郊外SCでは大型キッズ施設が不足していても、別のSCではすでに十分な場合があります。
そのため、今後のリーシングでは、
- 商圏ニーズ
- 既存テナント構成
- 競合SCとの差
- 来館頻度
- 集客力
- 賃料負担力
- SCコンセプトとの適合性
を総合的に判断する必要があります。
特に重要なのが、
「不足している業種」ではなく「不足している来館目的」を探すこと
です。
例えば、
「ファッションが不足している」
だけではなく、
「平日の来館目的が不足している」
「子ども連れで長時間滞在する理由が不足している」
「高齢者が定期的に訪れる理由が不足している」
といったところまで分解することが重要です。
これからのSCは「物販+サービス+体験」の構成へ
今後のSCテナントミックスを考えるうえで重要なのが、
物販 × サービス × 体験
という3つの組み合わせです。
日本ショッピングセンター協会の2025年データでも、物販は61.0%、飲食18.2%、サービス20.8%となっています。サービスの構成比は2020年から上昇しており、SCのテナント構成が徐々にサービス型へ広がっていることが分かります。
出典:一般社団法人 日本ショッピングセンター協会「SC白書/全国のSC数・概況」
一方、EC市場は拡大を続けています。
2024年の国内BtoC-EC市場規模は26.1兆円、EC化率は9.8%です。
したがって今後のSCでは、
「ネットで買えるものを売る」
だけではなく、
「リアルでしかできないことを提供する」
ことが重要になります。
今後のテナントミックスを考える3つの視点
今後のSCリーシングでは、特に次の3つの視点が重要になると考えられます。
① 高頻度化
食品スーパー、医療、フィットネス、美容、生活サービスなどを組み合わせ、
「月1回来るSC」から「週1回、何度も来るSC」
へ変えていくことです。
② 体験化
キッズ、エンターテインメント、スポーツ、イベント、地域コンテンツなどを増やし、
「買い物以外の来館目的」
をつくります。
③ 生活インフラ化
医療、介護、健康、子育て、生活サービスなどを取り込み、
「生活の中で必要とされるSC」
をつくります。
この3つを組み合わせることで、
高頻度来館 → 目的来館 → 滞在 → 回遊 → 再来館
という顧客行動を設計できます。
結論|これからのSCは「買い物の場所」から「生活・体験の場所」へ
日本のSCに今後増える可能性が高いテナント業種をまとめると、以下の10業種です。
- 医療・クリニック
- キッズ・子育て関連
- フィットネス・スポーツ・ウェルネス
- リユース・買取
- ペット関連
- 体験型エンターテインメント
- 美容・ウェルネス・リラクゼーション
- 高齢者向け生活支援・介護
- 地域密着型・地域産品・食品専門店
- 生活サービス・修理・便利サービス
この中でもSC小売ラボが特に注目するのは、
「キッズ・体験型エンタメ」
「医療・ウェルネス」
「フィットネス」
「リユース」
「ペット」
の5分野です。
共通しているのは、
- ECでは代替しにくい
- 来館頻度を高められる
- 滞在時間を伸ばせる
- SC全体への回遊効果が期待できる
- 新しい来館目的をつくれる
という点です。
今後のSCリーシングでは、単純に「人気のテナントを入れる」という発想ではなく、
商圏の人口構造
↓
顧客ニーズ
↓
不足している来館目的
↓
必要なテナント業種
↓
テナントミックス
↓
SC全体の来館頻度・滞在時間・売上
という流れで考えることが重要になります。
これからのSCに求められるのは、商品を売るだけの施設ではありません。
「買う」「食べる」「遊ぶ」「健康になる」「学ぶ」「交流する」「生活を支える」
という複数の目的を一つの場所に集約することです。
その意味で、今後のSCリーシングのキーワードは、
「物販中心」から「生活・サービス・体験中心」へ
と言えるでしょう。